Energielabel en hypotheek 2026: zoveel extra kunt u lenen per label
Een beter energielabel geeft in 2026 tot € 40.000 extra hypotheekruimte. De bedragen per label, wat er veranderde en hoe u een labelsprong meefinanciert.
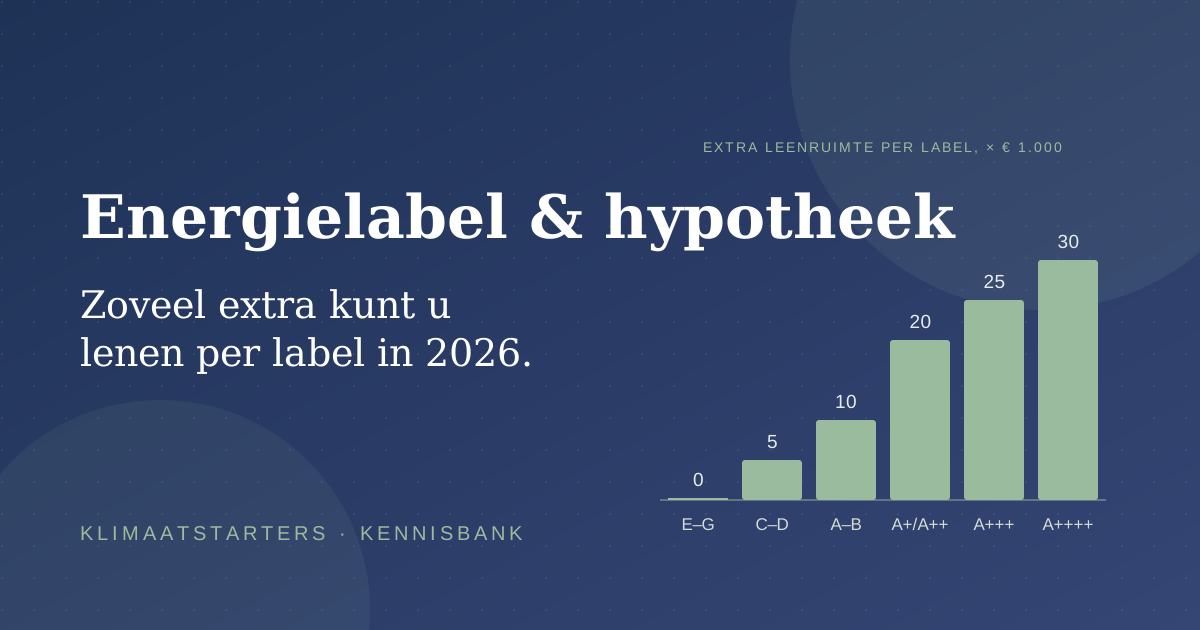
Wie een woning koopt met een goed energielabel, mag meer lenen. Dat staat sinds 2024 in de hypotheekregels, en het gaat om bedragen tot € 40.000. Toch kent vier op de tien woningzoekers dit voordeel niet, blijkt uit onderzoek dat ASN Bank op 3 oktober 2026 publiceerde. In dit artikel zetten we op een rij hoeveel extra leenruimte elk label in 2026 oplevert, wat er dit jaar is veranderd, en hoe u een labelsprong direct in de hypotheek meefinanciert in plaats van ervoor te sparen.
Kort samengevat
- Per label: van € 0 (label E, F of G) tot € 40.000 (A++++ met energieprestatiegarantie) extra leenruimte bovenop wat uw inkomen toelaat.
- Voor verbeteringen: daarbovenop € 10.000 tot € 20.000 voor energiebesparende maatregelen aan een bestaande woning, afhankelijk van het huidige label. Juist bij een slecht label is dat bedrag het hoogst.
- Nieuw in 2026: voor A+++ en hoger zijn de bedragen € 5.000 tot € 10.000 lager dan in 2025, vanwege terugleverkosten voor zonnestroom en het einde van de salderingsregeling.
- Voorwaarde: een geldig, geregistreerd energielabel. Zonder label geldt alleen het bedrag van € 10.000 voor maatregelen.
Wat ASN Bank onderzocht
Miles Research ondervroeg in opdracht van ASN Bank ongeveer 2.000 Nederlanders met een verhuiswens, in de zomer van 2026. Voor meer dan de helft van hen speelt het energielabel een belangrijke of zelfs doorslaggevende rol bij de keuze van een woning. Bijna iedereen noemt de lagere energierekening als voordeel, en ruim acht op de tien kennen het effect op wooncomfort en woningwaarde.
Het financiële voordeel in de hypotheek is minder bekend: vier op de tien woningzoekers weet niet dat een beter label meer leenruimte geeft en soms een lagere rente. De helft van die groep is verrast als ze het horen. De bank adviseert daarom om verduurzaming vanaf het eerste gesprek met de hypotheekadviseur mee te nemen, en niet alleen naar het huidige label te kijken.
Het persbericht noemt geen bedragen. Die staan in de regeling zelf.
De bedragen voor 2026
De extra leenruimte is vastgelegd in artikel 4 van de Tijdelijke regeling hypothecair krediet. Het gaat om bedragen die de geldverstrekker buiten beschouwing laat bij de toets of de hypotheek past bij uw inkomen. Ze komen dus bovenop het maximum dat uit uw inkomen volgt.
| Energielabel van de woning | Extra leenruimte voor het label | Extra voor energiebesparende maatregelen |
|---|---|---|
| E, F, G | € 0 | € 20.000 |
| C, D | € 5.000 | € 15.000 |
| A, B | € 10.000 | € 10.000 |
| A+, A++ | € 20.000 | € 10.000 |
| A+++ | € 25.000 | € 0 |
| A++++ | € 30.000 | € 0 |
| A++++ met energieprestatiegarantie (minimaal tien jaar) | € 40.000 | € 0 |
Heeft de woning geen geldig energielabel, dan vervalt de eerste kolom en kunt u maximaal € 10.000 extra lenen voor energiebesparende maatregelen.
De tweede kolom is geoormerkt geld: het mag alleen worden besteed aan maatregelen zoals isolatie, HR++- of triple glas, een warmtepomp, zonnepanelen of een zonneboiler, en de geldverstrekker wil daar een onderbouwing van zien. Voor die maatregelen mag de hypotheek bovendien hoger zijn dan de woningwaarde: tot 106 procent in plaats van 100 procent.
Wat er in 2026 is veranderd
Het Nibud, dat de overheid jaarlijks adviseert over de hypotheeknormen, heeft de bedragen voor zeer energiezuinige woningen voor 2026 verlaagd. De reden: huishoudens met veel zonnepanelen betalen terugleverkosten en de salderingsregeling stopt in 2027, waardoor het financiële voordeel van zo’n woning kleiner wordt. Voor A+++ en hoger is de extra leenruimte daardoor € 5.000 tot € 10.000 lager dan in 2025, en maatregelen aan een woning die al A+++ heeft, leveren geen extra bedrag meer op. Voor woningen met label A++ of lager is niets veranderd.
Rekenvoorbeeld: een D-woning kopen en naar A brengen
Stel, u kiest tussen twee vergelijkbare woningen voor dezelfde prijs: een met label D en een met label A.
| Woning met label D | Woning met label A | |
|---|---|---|
| Extra leenruimte voor het label | € 5.000 | € 10.000 |
| Extra voor energiebesparende maatregelen | € 15.000 | € 10.000 |
| Totaal boven de inkomensnorm | € 20.000 | € 20.000 |
| Waarvan vrij te besteden | € 5.000 | € 10.000 |
Het totaal is gelijk, maar de verdeling verschilt. Bij de D-woning financiert u tot € 15.000 aan verduurzaming direct mee in de hypotheek, tegen hypotheekrente, zonder eerst te sparen. Met dat bedrag komt een rijtjeswoning uit de jaren zeventig doorgaans van D naar B of A: spouwmuur- en vloerisolatie, HR++-glas waar dat nog ontbreekt, en een deel van het dak. Welke maatregelen het snelst resultaat geven, leest u in energielabel verbeteren: 5 maatregelen.
Daarna heeft u een woning met een beter label, een lagere energierekening en bij een toekomstige oversluiting of verhuizing de hogere leenruimte die bij dat label hoort. De ISDE-subsidie op isolatie en warmtepompen komt daar nog bovenop; zie ons subsidieoverzicht.
Wat dit betekent als u verkoopt of verhuurt
Het mechanisme werkt twee kanten op. Wie een woning met label E, F of G verkoopt, biedt kopers € 0 extra leenruimte; met label A of B is dat € 10.000, met A++ € 20.000. Voor kopers die aan de grens van hun financiering zitten, en dat zijn er in 2026 veel, bepaalt dat of uw woning haalbaar is. Een labelverbetering vóór de verkoop vergroot dus de groep kopers die kan bieden.
Voor verhuurders geldt hetzelfde bij een toekomstige verkoop, en in de tussentijd telt het label mee in de huurpunten; zie energielabel en huurpunten. En wie twijfelt of de stap naar A+++ of A++++ nog loont nu de leenruimte daar is verlaagd: de afweging staat in label A versus A++++.
Vijf dingen om te regelen vóór het hypotheekgesprek
- Controleer het label. Alleen een geldig, geregistreerd label telt. Een label is tien jaar geldig; een label van vóór 2021 is volgens de oude methodiek opgesteld en kan afwijken van wat de woning nu waard is in de nieuwe systematiek.
- Laat een nieuw label opstellen als dat ontbreekt of verouderd is. Voor een verkoper is dat verplicht bij de overdracht; voor een koper is het de basis van de extra leenruimte. Een energielabel wordt opgenomen door een gecertificeerd EP-adviseur en geregistreerd bij RVO.
- Breng de maatregelen in kaart vóórdat u de hypotheek aanvraagt. De geldverstrekker wil weten waaraan het geoormerkte bedrag wordt besteed. Een verduurzamingsadvies met maatregelen, kosten en het verwachte label na uitvoering is daarvoor de onderbouwing.
- Vraag naar de rente. Sommige geldverstrekkers rekenen een lagere rente bij een goed label of bij meegefinancierde verduurzaming. Dat verschilt per bank en per label; uw hypotheekadviseur kan het vergelijken.
- Reken met de energierekening. De extra leenruimte is een maximum, geen advies. Het werkelijke voordeel zit in de maandlasten: een woning met label A verbruikt aanzienlijk minder energie dan een woning met label F. Dat verschil bepaalt of de hogere hypotheek ook comfortabel betaalbaar is.
Veelgestelde vragen
Krijg ik de extra leenruimte automatisch? Nee. De geldverstrekker past de bedragen toe op basis van het geregistreerde energielabel van de woning. Zonder geldig label vervalt de extra ruimte voor het label en blijft alleen het bedrag van € 10.000 voor maatregelen over.
Moet ik de € 15.000 of € 20.000 voor maatregelen ook echt uitgeven aan verduurzaming? Ja. Dat bedrag is bestemd voor energiebesparende voorzieningen en de geldverstrekker vraagt om een onderbouwing, bijvoorbeeld offertes of een advies. Vaak wordt het in een bouwdepot gezet en uitgekeerd op basis van facturen.
Gelden de bedragen ook bij het oversluiten of verhogen van een bestaande hypotheek? De regeling geldt voor hypothecair krediet in het algemeen, dus ook bij een verhoging voor verduurzaming van uw huidige woning. Het bedrag hangt dan af van het label dat uw woning nu heeft: bij label E, F of G is dat € 20.000 voor maatregelen.
Waarom is de extra leenruimte voor A+++ en A++++ in 2026 lager dan in 2025? Het Nibud heeft de bedragen verlaagd omdat het voordeel van zeer energiezuinige woningen kleiner wordt: terugleverkosten voor zonnestroom en het einde van salderen per 2027 drukken de besparing. Voor labels tot en met A++ is niets veranderd.
Wat is het verschil tussen de hypotheekruimte en de ISDE-subsidie? De hypotheekruimte is geleend geld dat u terugbetaalt, tegen hypotheekrente. De ISDE is een subsidie die u na uitvoering ontvangt en niet terugbetaalt. Ze zijn te combineren: u financiert de maatregelen mee in de hypotheek en vraagt na installatie de subsidie aan.
Bronnen
- ASN Bank, 3 oktober 2026 — Veel woningzoekers onbekend met financiële voordelen van beter energielabel
- Tijdelijke regeling hypothecair krediet, artikel 4, geldend per 1 januari 2026
- Nibud — Advies hypotheeknormen 2026, aangeboden aan de Tweede Kamer op 31 oktober 2025
Dit artikel beschrijft de regels per 11 oktober 2026. De bedragen worden jaarlijks opnieuw vastgesteld; de bedragen voor 2027 worden naar verwachting eind 2026 bekendgemaakt.
Weten wat uw woning waard is in leenruimte?
Klimaatstarters is onafhankelijk verduurzamingsadviseur en levert gecertificeerde energielabels. Wij stellen het energielabel op dat de geldverstrekker vraagt, en rekenen met een verduurzamingsadvies door welke maatregelen uw woning naar een beter label brengen, wat ze kosten en welke subsidie erbij hoort. Zo gaat u het hypotheekgesprek in met cijfers in plaats van met een schatting. Vraag vrijblijvend een berekening aan of begin met de gratis huisscan.